ทำความเข้าใจงบดุล อัตราส่วนทางการเงินที่สำคัญ และสุขภาพทางการเงิน เรียนรู้วิธีที่นักลงทุนวิเคราะห์บริษัทก่อนซื้อหุ้น
ทำความเข้าใจงบดุล อัตราส่วนทางการเงินที่สำคัญ และสุขภาพทางการเงิน เรียนรู้วิธีที่นักลงทุนวิเคราะห์บริษัทก่อนซื้อหุ้น
นักลงทุนอ่านงบดุลเพื่อดูว่าบริษัทเป็นเจ้าของอะไรบ้างและมีหนี้สินอะไรบ้าง ณ วันใดวันหนึ่ง งบดุลเป็นงบการเงินพื้นฐานที่แสดงสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้น โดยสร้างขึ้นจากสมการทางบัญชีพื้นฐาน สินทรัพย์ = หนี้สิน + ส่วนของผู้ถือหุ้น
ประเด็นสำคัญ
- ภาพรวม ณ ช่วงเวลาหนึ่ง: งบดุลแสดงสถานะทางการเงินของบริษัทในวันใดวันหนึ่งโดยเฉพาะ ซึ่งแตกต่างจากรายงานอื่นๆ ที่ครอบคลุมช่วงเวลาทั้งหมด
- องค์ประกอบหลักสามประการ: งบดุลทุกฉบับจะจัดหมวดหมู่ข้อมูลทางการเงินเป็นสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้น
- สมการทางบัญชี: เอกสารทั้งหมดนี้ทำงานบนสูตรที่ว่า สินทรัพย์รวมต้องเท่ากับผลรวมของหนี้สินรวมและส่วนของผู้ถือหุ้นอย่างแน่นอน
- ประโยชน์สำหรับนักลงทุน: การวิเคราะห์งบดุลช่วยให้คุณสามารถกำหนดเงินทุนหมุนเวียน ภาระหนี้สิน และมูลค่าทางบัญชีที่แท้จริงของบริษัทก่อนการลงทุนได้
งบดุลคืออะไร และใช้เพื่ออะไร?
งบดุลเป็นงบการเงินที่แสดงรายละเอียดสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้นของบริษัท ณ วันที่รายงานที่ระบุไว้ เอกสารนี้แสดงภาพรวมสถานะทางการเงินของบริษัท ณ เวลาใดเวลาหนึ่ง ซึ่งแตกต่างอย่างสิ้นเชิงกับงบกำไรขาดทุนที่วัดผลการดำเนินงานในช่วงระยะเวลาที่ยาวนานกว่า
คุณใช้รายงานงบดุลเพื่อประเมินความสามารถในการชำระหนี้ สภาพคล่อง และโครงสร้างเงินทุนโดยรวมของบริษัท ผู้เข้าร่วมตลาดอาศัยรายงานทางการเงินนี้เพื่อดูว่าบริษัทเป็นเจ้าของอะไรบ้างเมื่อเทียบกับสิ่งที่บริษัทเป็นหนี้เจ้าหนี้ ซึ่งท้ายที่สุดแล้วจะแสดงให้เห็นถึงมูลค่าสุทธิที่เหลืออยู่สำหรับเจ้าของ
ภายใต้มาตรฐานการรายงานทางการเงินระหว่างประเทศ (IFRS) งบดุลมีชื่ออย่างเป็นทางการว่า งบแสดงฐานะการเงิน (IAS 1) ในขณะที่บริษัทในสหรัฐอเมริกาจัดทำงบดุลภายใต้มาตรฐานบัญชีของสหรัฐอเมริกา (US GAAP) สำหรับบริษัทมหาชน งบดุลจะปรากฏอยู่ในเอกสารที่ต้องยื่นต่อหน่วยงานกำกับดูแล โดยในสหรัฐอเมริกาจะยื่นผ่านระบบ SEC EDGAR (รายงานประจำปี 10-K และรายงานรายไตรมาส 10-Q)
วัตถุประสงค์หลักของงบดุลคืออะไร?
วัตถุประสงค์หลักของงบดุลคือการให้ข้อมูลสรุปมาตรฐานเกี่ยวกับสถานะทางการเงินแก่ผู้มีส่วนได้ส่วนเสียทั้งภายนอกและภายใน นักลงทุนในหุ้น เจ้าหนี้ ผู้บริหาร และหน่วยงานกำกับดูแลจะตรวจสอบงบการเงินนี้เพื่อประเมินระดับความเสี่ยงก่อนที่จะจัดสรรเงินทุน การตรวจสอบเอกสารนี้จะช่วยให้คุณสามารถพิจารณาได้ว่าบริษัทมีทรัพยากรเพียงพอที่จะดำเนินงานโดยไม่ต้องก่อหนี้มากเกินไปหรือไม่
|
|
ส่วนประกอบหลักของงบดุลมีอะไรบ้าง?
งบดุลประกอบด้วยส่วนประกอบหลักสามส่วน ได้แก่ สินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้น ส่วนต่างๆ เหล่านี้จัดกลุ่มบัญชีแต่ละรายการเพื่อแยกทรัพยากรของบริษัทออกจากหนี้สินภายนอกและเงินทุนภายในของผู้เป็นเจ้าของอย่างชัดเจน
งบดุลประกอบด้วยอะไรบ้าง และมีองค์ประกอบ 5 อย่างอะไรบ้าง?
งบดุลมาตรฐานจะแบ่งส่วนประกอบหลักออกเป็นห้าส่วนย่อยเพื่อให้เห็นรายละเอียดได้ชัดเจนยิ่งขึ้น การจัดประเภทนี้ช่วยให้คุณประเมินได้ว่าทรัพยากรสามารถเปลี่ยนเป็นเงินสดได้เร็วแค่ไหน และหนี้สินจะต้องชำระคืนเมื่อใด
- สินทรัพย์หมุนเวียน: คือทรัพยากรระยะสั้นที่คาดว่าจะแปลงเป็นเงินสดได้ภายในหนึ่งปี ซึ่งรวมถึงรายการเทียบเท่าเงินสด ลูกหนี้การค้า และสินค้าคงคลัง
- สินทรัพย์ไม่หมุนเวียน / สินทรัพย์ถาวร: สินทรัพย์เหล่านี้แสดงถึงการลงทุนระยะยาวที่ไม่สามารถเปลี่ยนเป็นเงินสดได้ง่าย เช่น ที่ดิน อาคาร เครื่องจักร และสินทรัพย์ไม่มีตัวตน เช่น สิทธิบัตร
- หนี้สินหมุนเวียน: คือภาระผูกพันทางการเงินระยะสั้นที่บริษัทต้องชำระภายในหนึ่งปี เช่น เจ้าหนี้การค้าและหนี้สินระยะสั้น
- หนี้สินระยะยาว: หนี้สินเหล่านี้หมายถึงภาระผูกพันที่ครบกำหนดชำระหลังจากหนึ่งปีขึ้นไป ซึ่งรวมถึงพันธบัตรของบริษัท ภาระผูกพันตามสัญญาเช่าระยะยาว และวงเงินสินเชื่อระยะยาว
- ส่วนของผู้ถือหุ้น: นี่คือส่วนที่เหลืออยู่ในสินทรัพย์ของบริษัทหลังจากหักหนี้สินทั้งหมดแล้ว ซึ่งส่วนใหญ่ประกอบด้วยทุนหุ้นและกำไรสะสม
|
|
สูตรงบดุล (สมการทางบัญชี) คืออะไร?
สูตรพื้นฐานของงบดุลคือ สินทรัพย์ = หนี้สิน + ส่วนของผู้ถือหุ้น และทั้งสองข้างต้องเท่ากันเสมอ สมการทางบัญชีนี้เป็นรากฐานทางคณิตศาสตร์ของระบบบัญชีคู่ที่บริษัทมหาชนทั่วโลกใช้กัน
ทุกธุรกรรมของบริษัทส่งผลกระทบต่อบัญชีอย่างน้อยสองบัญชีเพื่อให้สมการทางบัญชีอยู่ในสมดุลอย่างสมบูรณ์ ตัวอย่างเช่น หากบริษัทมหาชนกู้ยืมเงินจากธนาคาร สินทรัพย์รวมของบริษัทจะเพิ่มขึ้น แต่หนี้สินรวมของบริษัทก็จะเพิ่มขึ้นในจำนวนที่เท่ากันเพื่อรักษาสมดุล
คุณสามารถปรับเปลี่ยนสมการบัญชีนี้เพื่อแยกส่วนของผู้ถือหุ้นในธุรกิจได้โดยการหักหนี้สินออกจากสินทรัพย์ สูตรที่แก้ไขแล้วนี้ คือ ส่วนของผู้ถือหุ้น = สินทรัพย์ - หนี้สิน จะคำนวณมูลค่าสุทธิหรือมูลค่าตามบัญชีของบริษัท รายละเอียดเพิ่มเติมเกี่ยวกับการเปลี่ยนแปลงของมูลค่านี้เมื่อเวลาผ่านไปจะแสดงอยู่ในงบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้น
รูปแบบและตัวอย่างงบดุล: หน้าตาเป็นอย่างไร?
งบดุลจัดทำขึ้นโดยแบ่งออกเป็นสองส่วน คือ สินทรัพย์อยู่ด้านหนึ่ง และหนี้สินรวมกับส่วนของผู้ถือหุ้นอยู่ด้านหนึ่ง โดยระบุวันที่แน่นอนเสมอ รูปแบบงบดุลนี้จัดเรียงรายการตามลำดับสภาพคล่อง โดยเริ่มจากเงินสดที่เข้าถึงได้ง่ายที่สุดอยู่ด้านบนสุดของรายการ
ตัวอย่างงบดุลทั่วไปของบริษัทมหาชน มักแสดงสินทรัพย์ก่อน ตามด้วยหนี้สินและส่วนของผู้ถือหุ้น เพื่อแสดงให้เห็นถึงสมดุลของงบดุลอย่างชัดเจน
ข้อความอธิบายภาพ: อินโฟกราฟิกของ XTB แสดงงบดุลของบริษัทตัวอย่าง ณ วันที่ 31 ธันวาคม 2025 โดยมีสินทรัพย์ 500,000 ดอลลาร์สหรัฐในด้านหนึ่ง และหนี้สิน 200,000 ดอลลาร์สหรัฐ บวกกับส่วนของผู้ถือหุ้น 300,000 ดอลลาร์สหรัฐในอีกด้านหนึ่ง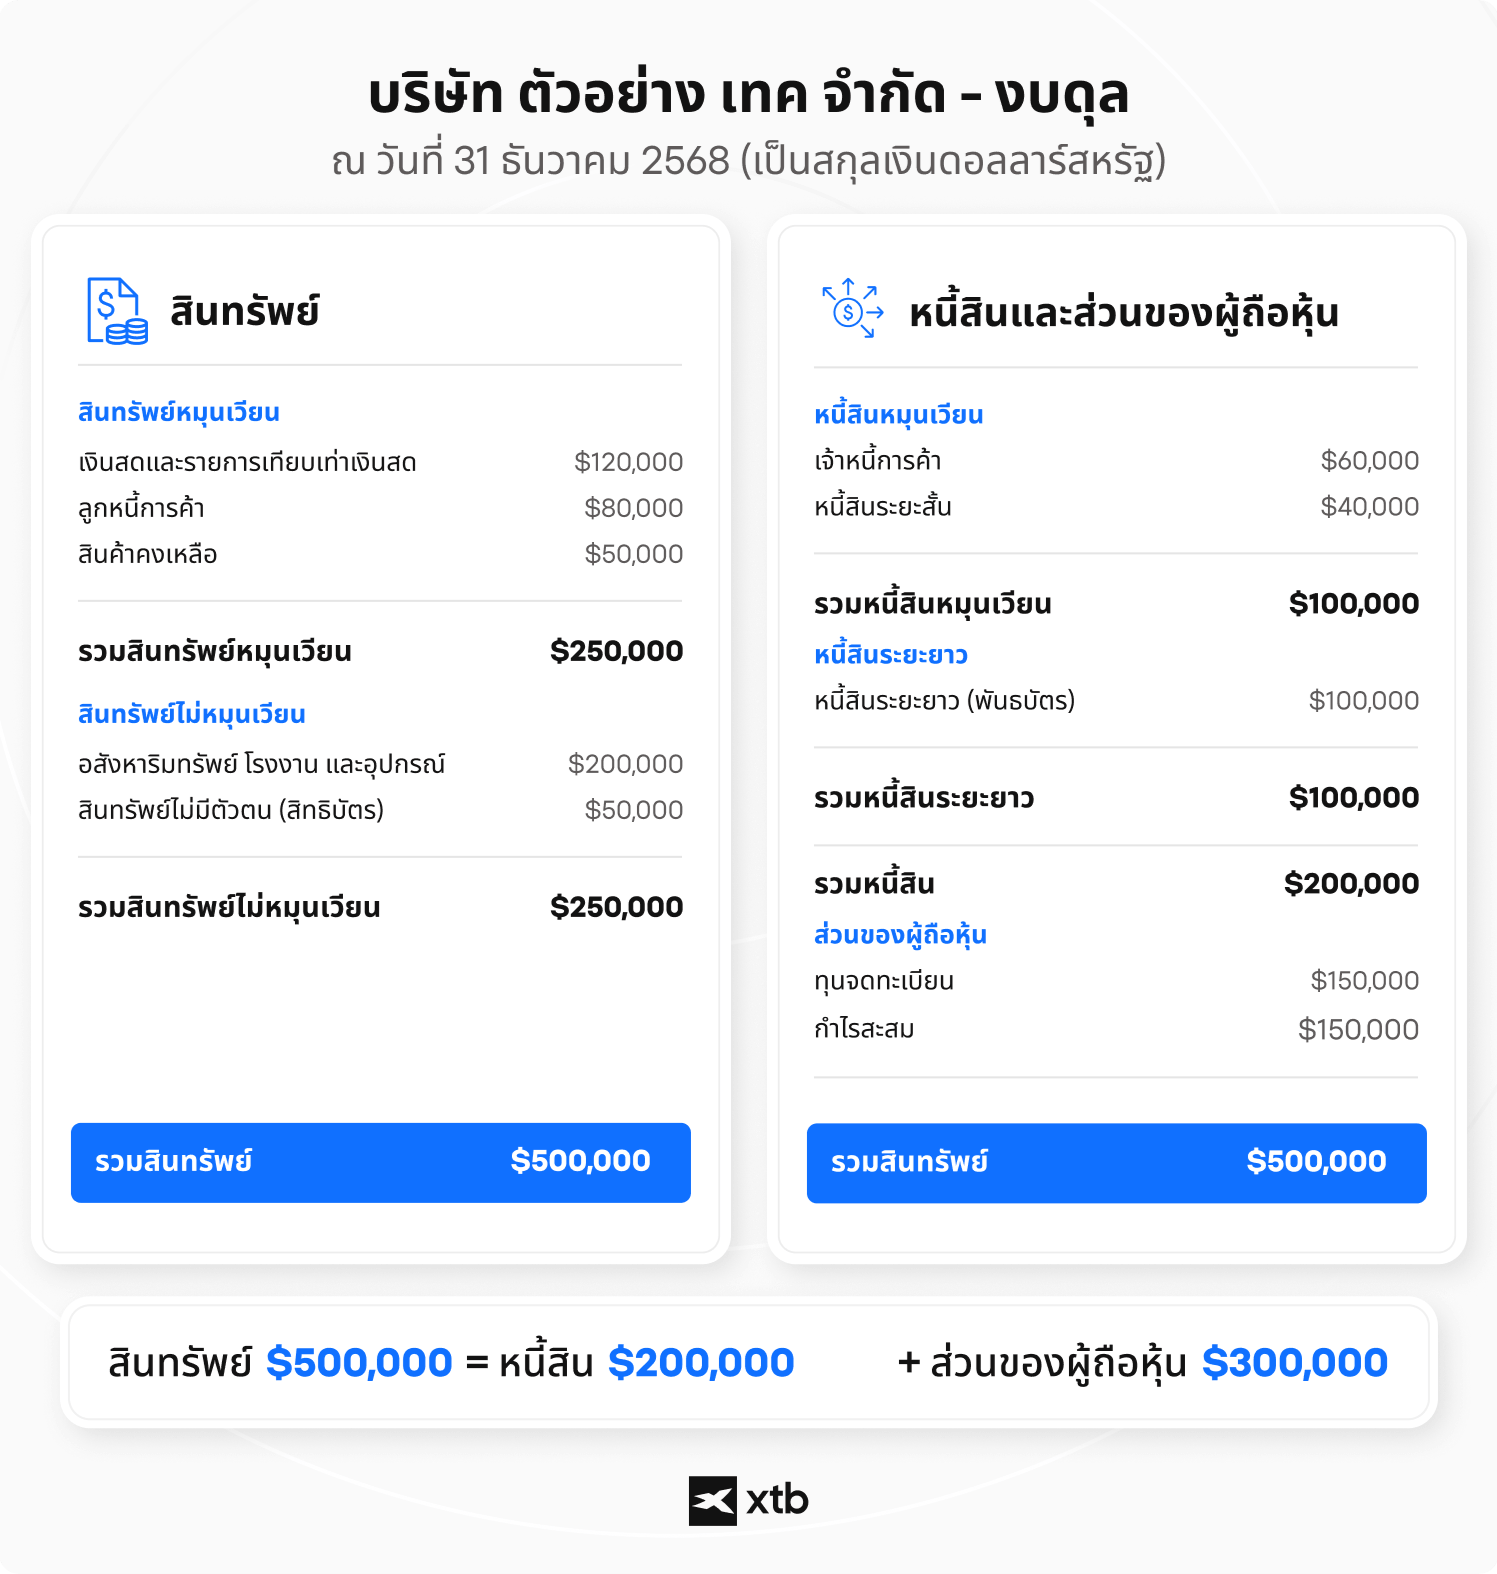
|
|
งบดุลมีประเภทหลักอะไรบ้าง?
งบดุลมีรูปแบบมาตรฐานอยู่ไม่กี่แบบ งบดุลแบบจำแนกประเภทจะจัดกลุ่มรายการต่างๆ ออกเป็นหมวดหมู่ระยะสั้นและระยะยาว (ซึ่งเป็นรูปแบบที่บริษัทมหาชนส่วนใหญ่ใช้) งบดุลเปรียบเทียบจะแสดงข้อมูล ณ สองปีขึ้นไปควบคู่กันไป เพื่อให้สามารถมองเห็นแนวโน้มได้ งบดุลแบบเทียบขนาดจะแสดงแต่ละรายการเป็นเปอร์เซ็นต์ของสินทรัพย์รวม ทำให้ง่ายต่อการเปรียบเทียบบริษัทที่มีขนาดแตกต่างกัน รูปแบบโดยทั่วไปจะเป็นแนวตั้ง (แบบรายงาน) โดยมีสินทรัพย์อยู่ด้านบน และหนี้สินรวมกับส่วนของผู้ถือหุ้นอยู่ด้านล่าง
งบดุลจัดทำอย่างไร และเหตุใดจึงมีความสำคัญต่อนักลงทุน?
งบดุลจัดทำขึ้นจากรายการธุรกรรมทั้งหมดที่บริษัทบันทึกไว้ในระหว่างงวดบัญชีภายใต้ระบบบัญชีคู่ เนื่องจากแต่ละรายการธุรกรรมส่งผลกระทบต่อบัญชีอย่างน้อยสองบัญชี สมการทางบัญชีจึงต้องสมดุลอยู่เสมอ ก่อนที่จะเผยแพร่รายงาน นักบัญชีจะตรวจสอบบันทึกและปรับปรุงรายการต่างๆ เช่น ค่าเสื่อมราคา ค่าใช้จ่ายค้างจ่าย การเปลี่ยนแปลงสินค้าคงคลัง และเงินสำรอง
โดยปกติแล้ว บริษัทมหาชนจะเผยแพร่งบดุลที่ยังไม่ได้ตรวจสอบในรายงานรายไตรมาส และงบดุลที่ผ่านการตรวจสอบแล้วในรายงานประจำปี ดังนั้น นักลงทุนควรศึกษางบดุลควบคู่กับงบกำไรขาดทุน งบกระแสเงินสด และหมายเหตุประกอบ เพื่อประเมินว่าการเปลี่ยนแปลงในฐานะทางการเงินสะท้อนถึงการปรับปรุงธุรกิจที่แท้จริงหรือการปรับปรุงทางบัญชี
โดยทั่วไป กระบวนการเตรียมการประกอบด้วย:
- บันทึกรายการธุรกรรมทางธุรกิจ
- การปรับยอดคงเหลือสำหรับการคิดค่าเสื่อมราคา ค่าใช้จ่ายค้างจ่าย เงินสำรอง และรายการทางบัญชีอื่นๆ
- คำนวณยอดคงเหลือสุดท้ายของสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้น
- การกระทบยอดงบดุลกับงบกำไรขาดทุนและงบกระแสเงินสด
- ตรวจสอบหมายเหตุประกอบและความเห็นของผู้ตรวจสอบบัญชี
นักลงทุนควรพิจารณาอะไรเป็นอันดับแรกในงบดุล?
นักลงทุนจะตรวจสอบงบดุลก่อนเป็นอันดับแรก เพื่อพิจารณาว่าฐานะทางการเงินของบริษัทแข็งแกร่งขึ้นหรืออ่อนแอลงเมื่อเวลาผ่านไป ก่อนที่จะคำนวณอัตราส่วนทางการเงินที่ซับซ้อนต่างๆ
คำถามแรกๆ ที่นักลงทุนมักถาม ได้แก่:
- เงินสดเพิ่มขึ้นเมื่อเวลาผ่านไปหรือไม่?
- หนี้สินเติบโตเร็วกว่าส่วนของผู้ถือหุ้นหรือไม่?
- สินค้าคงคลังหรือลูกหนี้การค้าเพิ่มขึ้นเร็วผิดปกติหรือไม่?
- ส่วนของผู้ถือหุ้นเพิ่มขึ้นอย่างต่อเนื่องหรือไม่?
- บริษัทใช้กำไรสะสมหรือการกู้ยืมเพิ่มเติมเพื่อสนับสนุนการเติบโตหรือไม่?
การตรวจสอบเบื้องต้นนี้ช่วยให้นักลงทุนระบุจุดแข็งหรือสัญญาณเตือนที่อาจเกิดขึ้นก่อนที่จะดำเนินการวิเคราะห์ทางการเงินในรายละเอียดต่อไป แทนที่จะพึ่งพาข้อมูล ณ วันรายงานเพียงวันเดียว นักลงทุนที่มีประสบการณ์มักจะเปรียบเทียบงบดุลหลายปีเพื่อระบุแนวโน้มระยะยาวของสุขภาพทางการเงิน
วิธีการอ่านและวิเคราะห์งบดุล?
นักลงทุนประเมินสภาพคล่องของงบดุลผ่านอัตราส่วนสภาพคล่องปัจจุบัน อัตราส่วนหนี้สินต่อทุน เงินทุนหมุนเวียน และมูลค่าตามบัญชีของบริษัท การคำนวณอัตราส่วนทางการเงินที่สำคัญเหล่านี้เป็นขั้นตอนต่อไปหลังจากประเมินสถานะทางการเงินโดยรวมแล้ว
คุณคำนวณเงินทุนหมุนเวียนโดยการหักหนี้สินหมุนเวียนออกจากสินทรัพย์หมุนเวียนเพื่อประเมินความยืดหยุ่นทางการเงินในระยะสั้น บริษัทที่มีสุขภาพดีมักรักษาสัดส่วนสภาพคล่องไว้สูงกว่า 1.5 ซึ่งบ่งชี้ว่าพวกเขามีสินทรัพย์ระยะสั้นเพียงพอที่จะครอบคลุมภาระผูกพันในทันที ในขณะที่ธุรกิจที่มีหนี้สินสูงอาจมีอัตราส่วนหนี้สินต่อทุนเกิน 2.0 อย่างไรก็ตาม เกณฑ์มาตรฐานเหล่านี้แตกต่างกันอย่างมากในแต่ละอุตสาหกรรม ดังนั้นการเปรียบเทียบบริษัทกับคู่แข่งโดยตรงจึงมีความหมายมากกว่าการพึ่งพาเกณฑ์มาตรฐานสากล
แม้ว่างบดุลจะให้ข้อมูลเชิงลึกที่สำคัญเกี่ยวกับโครงสร้างเงินทุนของบริษัท แต่ก็มีข้อจำกัดที่สำคัญเช่นกัน สินทรัพย์หลายรายการบันทึกไว้ด้วยต้นทุนเดิมแทนที่จะเป็นมูลค่าตลาดปัจจุบัน และเอกสารนี้แสดงข้อมูล ณ วันที่รายงานเพียงวันเดียวเท่านั้น สำหรับการวิเคราะห์การลงทุนที่สมบูรณ์ นักลงทุนควรนำงบดุลมาประกอบกับงบกำไรขาดทุน งบกระแสเงินสด และตัวชี้วัดการประเมินมูลค่า เช่น อัตราส่วนราคาต่อกำไร (P/E ratio) เพื่อให้เข้าใจถึงสุขภาพทางการเงินและมูลค่าตลาดของบริษัทได้กว้างขึ้น
งบดุลกับงบกำไรขาดทุน: ต่างกันอย่างไร?
งบดุลแสดงฐานะการเงินของบริษัท ณ จุดเวลาใดเวลาหนึ่ง ในขณะที่งบกำไรขาดทุนแสดงรายรับ ค่าใช้จ่าย และกำไรในช่วงระยะเวลาที่ยาวนานขึ้น การเข้าใจความแตกต่างระหว่างงบดุลและงบกำไรขาดทุนจะช่วยให้คุณแยกแยะความมั่งคั่งสะสมของบริษัทออกจากผลกำไรที่เกิดขึ้นอย่างต่อเนื่องได้
ตารางด้านล่างนี้เปรียบเทียบคุณลักษณะหลักของงบการเงินหลักทั้งสองฉบับ คุณต้องวิเคราะห์เอกสารทั้งสองฉบับนี้ควบคู่ไปกับรายงานหลักฉบับที่สาม คือ งบกระแสเงินสด จากงบการเงินหลักทั้งสามฉบับ เพื่อให้ได้ภาพรวมที่สมบูรณ์เกี่ยวกับสุขภาพทางการเงินของบริษัท
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
เอกสารฉบับนี้จัดทำขึ้นเพื่อให้ข้อมูลเบื้องต้นและใช้สำหรับการศึกษาเท่านั้น ความคิดเห็น การวิเคราะห์ ราคา หรือเนื้อหาอื่น ๆ ในเอกสารนี้ ไม่ได้มีวัตถุประสงค์เพื่อให้คำแนะนำในการลงทุน หรือเพื่อให้ความเข้าใจด้านกฎหมายของประเทศ Belize
ผลประกอบการในอดีตไม่ได้เป็นการรับประกันถึงผลประกอบการในอนาคต การกระทำหรือการตัดสินใจใด ๆ ตามข้อมูลในเอกสารนี้ เป็นความเสี่ยงของผู้ดำเนินการเอง XTB ไม่มีส่วนรับผิดชอบต่อความสูญเสีย ความเสียหาย หรือผลกำไรหรือขาดทุนใด ๆ ที่อาจเกิดขึ้น ไม่ว่าจะเป็นทางตรงหรือทางอ้อมจากการใช้ข้อมูลในเอกสารนี้
ทุกการตัดสินใจลงทุนควรพิจารณาอย่างรอบคอบ และเป็นความรับผิดชอบของท่านเอง
คำถามที่พบบ่อย
งบดุลแสดงให้เห็นถึงสิ่งที่บริษัทเป็นเจ้าของ (สินทรัพย์) สิ่งที่บริษัทเป็นหนี้ (หนี้สิน) และมูลค่าคงเหลือสำหรับผู้ถือหุ้น (ส่วนของผู้ถือหุ้น) ณ วันที่กำหนด นักลงทุนใช้รายงานนี้เพื่อประเมินความมั่นคงทางการเงิน ระดับหนี้สิน สภาพคล่อง และความสามารถของบริษัทในการรับมือกับภาวะเศรษฐกิจตกต่ำ งบดุลเป็นหนึ่งในสามงบการเงินหลักที่ใช้ในการวิเคราะห์ปัจจัยพื้นฐาน
ใช่แล้ว ภายใต้มาตรฐานการรายงานทางการเงินระหว่างประเทศ (IFRS) บริษัทหลายแห่งใช้คำว่า งบแสดงฐานะการเงิน แทนคำว่า งบดุล เอกสารทั้งสองฉบับมีข้อมูลหลักเหมือนกันเกี่ยวกับสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้น
งบดุลจะสมดุลเสมอ เพราะเป็นไปตามสมการทางบัญชี:
สินทรัพย์ = หนี้สิน + ส่วนของผู้ถือหุ้น
ภายใต้ระบบบัญชีคู่ การทำธุรกรรมทางธุรกิจทุกครั้งจะส่งผลกระทบต่อบัญชีอย่างน้อยสองบัญชี ตัวอย่างเช่น หากบริษัทซื้ออุปกรณ์โดยใช้เงินกู้จากธนาคาร ทั้งสินทรัพย์และหนี้สินจะเพิ่มขึ้นในจำนวนเท่ากัน
ไม่มีคำจำกัดความที่เป็นสากล เนื่องจากความแข็งแกร่งทางการเงินขึ้นอยู่กับอุตสาหกรรมและรูปแบบธุรกิจ อย่างไรก็ตาม โดยทั่วไปแล้วนักลงทุนจะมองหา:
- สภาพคล่องที่แข็งแกร่งและเงินทุนหมุนเวียนที่เป็นบวก
- หนี้สินที่สามารถบริหารจัดการได้เมื่อเทียบกับส่วนทุน
- การเติบโตของส่วนของผู้ถือหุ้นอย่างต่อเนื่อง
- ยอดคงเหลือเงินสดคงที่หรือเพิ่มขึ้น
- มีสินทรัพย์เพียงพอที่จะครอบคลุมหนี้สิน
อุตสาหกรรมที่ต้องใช้เงินทุนสูงมักมีระดับหนี้สินสูงกว่าบริษัทซอฟต์แวร์หรือบริษัทให้บริการ
นักลงทุนมืออาชีพมักเริ่มต้นด้วยอัตราส่วนสำคัญหลายประการ:
- อัตราส่วนสภาพคล่องปัจจุบัน (สภาพคล่องระยะสั้น)
- อัตราส่วนสภาพคล่อง (สภาพคล่องที่ไม่รวมสินค้าคงคลัง)
- อัตราส่วนหนี้สินต่อทุน (การใช้ประโยชน์ทางการเงิน)
- เงินทุนหมุนเวียน
- มูลค่าตามบัญชีต่อหุ้น
- ผลตอบแทนจากส่วนของผู้ถือหุ้น (ROE) เมื่อนำมารวมกับงบกำไรขาดทุน
ไม่ควรตีความอัตราส่วนใดอัตราส่วนหนึ่งโดยลำพัง
ใช่แล้ว ธุรกิจอาจรายงานผลกำไรที่ดี แต่มีหนี้สินมากเกินไป ประสบปัญหาด้านสภาพคล่อง หรือสร้างกระแสเงินสดได้ไม่เพียงพอ
ตัวอย่างเช่น บริษัทอาจรายงานกำไรสุทธิเป็นบวก แต่ยังคงประสบปัญหาในการชำระหนี้ระยะสั้น หากสินทรัพย์ส่วนใหญ่ผูกติดอยู่กับสินค้าคงคลังหรือใบแจ้งหนี้ลูกค้าที่ยังไม่ได้รับชำระ นี่คือเหตุผลที่นักลงทุนที่มีประสบการณ์มักวิเคราะห์งบดุลควบคู่ไปกับงบกำไรขาดทุนและงบกระแสเงินสดเสมอ
แม้ว่างบดุลจะเป็นงบการเงินที่สำคัญ แต่ก็มีข้อจำกัดหลายประการ:
- ข้อมูลนี้สะท้อนถึงผลการดำเนินงาน ณ วันใดวันหนึ่งเท่านั้น ไม่ใช่ผลการดำเนินงานต่อเนื่อง
- สินทรัพย์จำนวนมากถูกบันทึกด้วยต้นทุนเดิมแทนที่จะเป็นมูลค่าตลาดปัจจุบัน
- แบรนด์ ทรัพย์สินทางปัญญา และทรัพยากรบุคคลที่พัฒนาขึ้นภายในองค์กร มักไม่ได้รับการพิจารณาอย่างครบถ้วน
- ไม่สามารถอธิบายได้ว่าเหตุใดสินทรัพย์หรือหนี้สินจึงเปลี่ยนแปลงไปโดยไม่ตรวจสอบงบการเงินอื่น ๆ
เนื่องจากข้อจำกัดเหล่านี้ นักลงทุนจึงมักนำรายงานนี้ไปประกอบกับงบกำไรขาดทุน งบกระแสเงินสด และคำอธิบายของผู้บริหาร
บริษัทมหาชนจะเผยแพร่งบดุลในรายงานทางการเงินรายไตรมาสและรายปี สำหรับบริษัทในสหรัฐอเมริกา นักลงทุนสามารถเข้าถึงได้ผ่านเว็บไซต์ฝ่ายนักลงทุนสัมพันธ์ของบริษัท และเอกสารที่ยื่นต่อ SEC EDGAR (10-K และ 10-Q)
สำหรับบริษัทในยุโรป ข้อมูลเหล่านี้มักจะหาได้จากเว็บไซต์ฝ่ายนักลงทุนสัมพันธ์ของบริษัท รายงานประจำปี และรายงานระหว่างกาล (ครึ่งปีหรือรายไตรมาส) หรือระบบการยื่นเอกสารของตลาดหลักทรัพย์แห่งชาติ หรือหน่วยงานกำกับดูแลตลาดการเงิน ขึ้นอยู่กับประเทศนั้นๆ
บริษัทจดทะเบียนในตลาดหลักทรัพย์ส่วนใหญ่จะเผยแพร่งบดุลที่ปรับปรุงล่าสุดทุกไตรมาสและทุกปีงบประมาณ รายงานรายไตรมาสจะให้ภาพรวมทางการเงินที่อัปเดตตลอดทั้งปี ส่วนรายงานประจำปีจะรวมถึงงบการเงินที่ผ่านการตรวจสอบแล้วและการเปิดเผยข้อมูลโดยละเอียดเพิ่มเติม นักลงทุนมักเปรียบเทียบรายงานหลายช่วงเวลาเพื่อระบุแนวโน้มระยะยาวมากกว่าที่จะพึ่งพาเพียงงบดุลเดียว
ไม่ งบดุลเป็นเพียงส่วนหนึ่งของการวิเคราะห์การลงทุนที่สมบูรณ์เท่านั้น
โดยทั่วไปนักลงทุนมืออาชีพมักใช้ร่วมกับ:
- ใช้งบกำไรขาดทุนเพื่อประเมินผลกำไร
- งบกระแสเงินสดเพื่อประเมินการสร้างกระแสเงินสด
- ตัวชี้วัดการประเมินมูลค่า เช่น อัตราส่วนราคาต่อกำไร (P/E ratio) หรือ อัตราส่วนมูลค่ากิจการต่อกำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EV/EBITDA)
- และปัจจัยเชิงคุณภาพ ซึ่งรวมถึงความได้เปรียบในการแข่งขัน คุณภาพการบริหารจัดการ สภาพอุตสาหกรรม และโอกาสในการเติบโตในอนาคต
การพิจารณาองค์ประกอบทั้งหมดเหล่านี้ร่วมกันจะให้ภาพที่น่าเชื่อถือมากกว่าเกี่ยวกับสุขภาพทางการเงินและศักยภาพการลงทุนของบริษัท มากกว่าการพิจารณาเพียงงบการเงินฉบับเดียว